Casino-Zahlungsmethoden Deutschland 2026: Der komplette Überblick für deutsche Spieler
 Verfügbar in DE
Wer im Online Casino einzahlen will, steht vor einem Dickicht aus E-Wallets, Sofortüberweisungen, Prepaid-Karten und Krypto-Optionen. Die Frage ist nicht, ob es Zahlungsmethoden gibt — sondern welche bei GGL-lizenzierten Anbietern tatsächlich funktioniert, was sie kostet und wie schnell das Geld zurückkommt. Dieser Artikel liefert den systematischen Überblick, den du derzeit auf keiner deutschen Casino-Seite findest: alle relevanten Methoden, nach einheitlichen Kriterien verglichen, mit klarer Trennung zwischen legalen GGL-Casinos und Offshore-Anbietern.
Die meisten Vergleichsseiten listen Zahlungsmethoden auf, ohne die Frage zu beantworten, die eigentlich zählt: Welche Methode für welche Anforderung? Schnelle Auszahlung? Anonymität? Niedrige Gebühren? Hier bekommst du die Antwort — strukturiert, ohne Werbepathos, mit den Zahlen, die entscheidend sind.
Zahlungsmethoden im deutschen Online Casino 2026 — die Kategorien
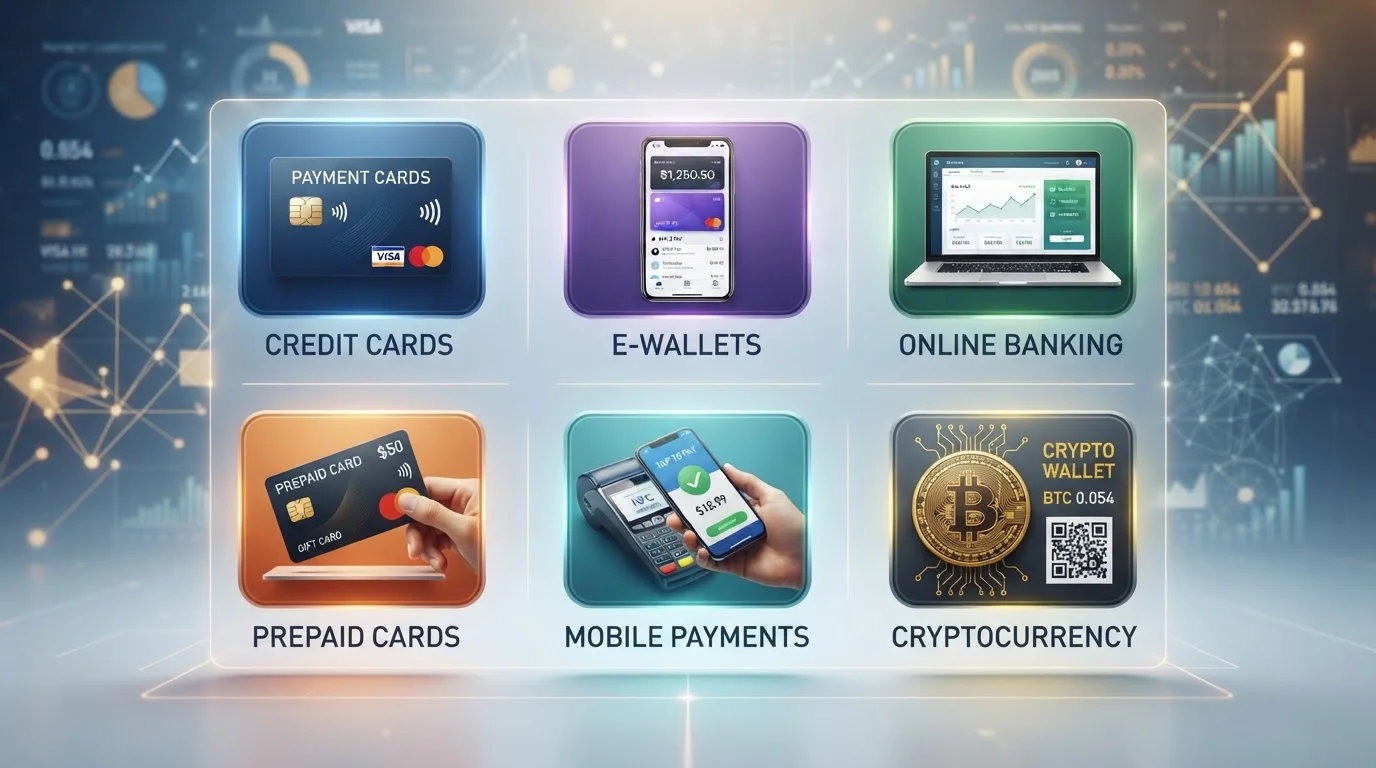
Deutsche Spieler können 2026 aus sechs großen Methodenkategorien wählen. Jede hat eigene Stärken, eigene Schwächen, eigene regulatorische Besonderheiten im GGL-Kontext.
Kreditkarten und Debitkarten: Visa, Mastercard, American Express. Der Klassiker — weit verbreitet, keine separate Registrierung, aber langsame Auszahlung (1–5 Tage) und manche Banken blockieren Casino-Transaktionen.
E-Wallets und digitale Geldbörsen: PayPal, Skrill, Neteller, MuchBetter, Jeton, MiFinity, ecoPayz/Payz, AstroPay. Die schnelle Fraktion — Auszahlung in 0–24 Stunden nach Casino-Freigabe, aber Gebühren für Auszahlungen aufs Bankkonto (2–7 Euro typisch).
Online-Banking und Sofortüberweisung: Trustly, Klarna, Sofortüberweisung, Giropay. Direkt aus dem Bankkonto, keine Wallet-Registrierung. Trustly ist das Rückgrat von Pay N Play (sofortige Casino-Registrierung via Banking-Daten). Nachteil: nur Einzahlung, keine direkte Auszahlung auf die Methode.
Prepaid-Karten und Voucher: Paysafecard, Flexepin, CashtoCode. Anonym einzahlen ohne Bankkonto, höchste Akzeptanz bei GGL-Casinos (Paysafecard 95 Prozent). Der Haken: keine Auszahlung möglich, nur Einzahlung. Rücküberweisung läuft dann via Banküberweisung oder E-Wallet.
Mobile Zahlungen: Apple Pay, Google Pay. Bequem für iOS/Android-Nutzer, wachsende Akzeptanz (ca. 40 Prozent der GGL-Casinos 2026). Hinter der Oberfläche läuft eine hinterlegte Karte (Visa, Mastercard), also gleiche Geschwindigkeit wie Kartenzahlung.
Kryptowährungen: Bitcoin, Ethereum, Tether (USDT), Litecoin, Altcoins. Bei GGL-Casinos praktisch nicht vorhanden (KYC-Konflikt mit Pseudonymität). Bei Offshore-Casinos (Curaçao, Malta) weit verbreitet — schnelle Auszahlung (0–2 Stunden), aber rechtliche Grauzone und deutsche Steuerpflicht auf Gewinne.
| Kategorie | Beispiele | Einzahlung | Auszahlung | Gebühren (Nutzer) | GGL-Akzeptanz |
|---|---|---|---|---|---|
| Kreditkarten | Visa, Mastercard, Amex | Sofort | 1–5 Tage | 0–3% (Bank) | 70% |
| E-Wallets | Skrill, Neteller, PayPal | Sofort | 0–24h | 2–7€ Auszahlung | 60% |
| Online-Banking | Trustly, Klarna, Sofort | Sofort | 0–24h (via Bankkonto) | Keine | 80% |
| Prepaid | Paysafecard, CashtoCode | Sofort | Nicht möglich | 5% Rücktausch | 95% |
| Mobile | Apple Pay, Google Pay | Sofort | 1–5 Tage (Karte) | Keine (Apple/Google) | 40% |
| Krypto | Bitcoin, Ethereum, USDT | 10–60 Min. | 0–2h (offshore) | 0,50–20€ Netzwerk | 0% |
Die Tabelle zeigt das Grundmuster: Prepaid und Online-Banking haben höchste GGL-Akzeptanz, aber Auszahlungsschwächen. E-Wallets sind am schnellsten für Ein- und Auszahlung, kosten aber. Krypto ist bei deutschen lizenzierten Casinos nicht verfügbar.
Welche Zahlungsmethode ist die schnellste für Auszahlungen in deutschen Online Casinos?
E-Wallets wie Skrill, Neteller und MuchBetter sind die schnellsten Optionen: 0 bis 24 Stunden nach Casino-Freigabe landet das Geld im Wallet, von dort aufs Bankkonto dauert weitere 1 bis 3 Tage. Trustly verspricht bei Pay N Play-Casinos Auszahlung in Minuten, aber die Casino-Bearbeitungszeit (24–72 Stunden) gilt auch hier — der Unterschied liegt nur im finalen Transfer.
Kreditkarten — Visa, Mastercard und American Express
Kreditkarten sind die Methode, die jeder kennt. Keine separate Registrierung, keine App, keine Wallet — Kartennummer eingeben, fertig. Klingt bequem, ist in der Praxis aber mit Einschränkungen verbunden, die viele erst beim Auszahlungsversuch bemerken.
Visa und Mastercard im Casino
Visa und Mastercard werden bei etwa 70 Prozent der GGL-lizenzierten Casinos akzeptiert. Die beiden Zahlungsnetzwerke geben selbst keine Karten aus, sondern arbeiten mit deutschen Banken zusammen — Sparkassen, Volksbanken, Direktbanken. Das bedeutet: Nicht jede Visa-Karte funktioniert gleich. Manche Banken blockieren Casino-Transaktionen auf eigene Faust, oft ohne den Kunden vorher zu informieren. Ein Anruf bei der Hotline klärt, ob deine Bank zu denen gehört, die Glücksspiel-Zahlungen durchwinken oder abblocken.
Einzahlung läuft sofort — unter fünf Minuten. Auszahlung dauert 1 bis 5 Werktage, je nachdem wie schnell das Casino die Transaktion freigibt und wie schnell die kartenausgebende Bank bucht. Die meisten GGL-Casinos verlangen keine Gebühren auf Kartenzahlungen, aber die Bank kann Auslandseinsatzgebühren erheben, wenn das Casino in einer Nicht-Euro-Währung abrechnet (0–3 Prozent typisch). Bei EU-lizenzierten Casinos, die in Euro abrechnen, fällt das weg.
Der größte Nachteil von Kreditkarten im Casino-Kontext: Die Kartendaten werden direkt an den Casino-Zahlungsdienstleister übermittelt. Datenschutz-Bedenken sind berechtigt, auch wenn seriöse Anbieter PCI-DSS-zertifiziert arbeiten. Wer die Daten nicht direkt teilen will, fährt mit E-Wallets oder Trustly besser.
Mindesteinzahlung liegt meist bei 10 bis 20 Euro. Maximale Einzahlung pro Transaktion: 1.000 bis 5.000 Euro, aber das OASIS-Monatslimit von 1.000 Euro greift anbieterübergreifend bei allen GGL-Casinos.
American Express — die Prestige-Karte mit Einschränkungen
American Express wird bei unter 10 Prozent der GGL-Casinos akzeptiert — deutlich seltener als Visa oder Mastercard. Der Grund liegt in den Händlergebühren: Amex verlangt von Casinos höhere Prozentsätze als Visa/Mastercard, weshalb viele Anbieter die Karte nicht ins Portfolio aufnehmen.
Für Karteninhaber bedeutet das: höhere Jahresgebühren (30–100 Euro und mehr), Bonusprogramme und Versicherungen, aber im Casino-Kontext kaum Vorteil gegenüber einer kostenlosen Visa-Debitkarte. Wer Amex aus anderen Gründen nutzt (Reisen, Status), kann sie dort einsetzen, wo sie akzeptiert wird. Gezielt fürs Casino lohnt sich die Karte nicht.
Vor- und Nachteile von Kreditkarten im Casino
Vorteile: Weit verbreitet, keine separate Registrierung, sofortige Einzahlung, bei vielen Nutzern bereits vorhanden.
Nachteile: Langsame Auszahlung (1–5 Tage), manche Banken blockieren Casino-Transaktionen ohne Vorwarnung, Kartendaten gehen direkt ans Casino, mögliche Auslandseinsatzgebühren bei Non-EUR-Casinos.
Für wen geeignet: Gelegenheitsspieler, die keine separate Zahlungsmethode einrichten wollen und mit langsamerer Auszahlung leben können.
E-Wallets — die schnelle Casino-Währung
E-Wallets sind die bevorzugte Zahlungsmethode für Spieler, die Wert auf schnelle Auszahlung legen. Das Prinzip: Du lädst Geld in eine digitale Geldbörse (via Banküberweisung, Karte oder andere Methode), zahlst damit im Casino ein und lässt dir Gewinne auf die Wallet auszahlen. Von dort aufs Bankkonto dauert es nochmal 1 bis 3 Tage, aber die Casino-Auszahlung selbst läuft in 0 bis 24 Stunden — deutlich schneller als direkte Banküberweisung oder Karte.
Der Preis für Geschwindigkeit: Gebühren. Die meisten E-Wallets verlangen 2 bis 7 Euro für die Auszahlung vom Wallet aufs Bankkonto, manche nehmen zusätzlich Prozentsätze bei Währungsumrechnungen (3–4 Prozent Aufschlag auf EZB-Kurse). Einzahlungen ins Casino sind fast immer gebührenfrei.
PayPal — die Rückkehr in den deutschen Markt
PayPal zog sich 2020 aus dem deutschen Casino-Markt zurück — zu groß war der regulatorische Aufwand, zu unklar die Rechtslage im Übergang vom alten zum neuen Glücksspielstaatsvertrag. Seit 2025 kehrt PayPal schrittweise zurück, zunächst bei Bet365 und DrückGlück, zwei großen GGL-lizenzierten Anbietern. Die Akzeptanz liegt Stand 2026 aber weiterhin unter 10 Prozent der deutschen Casinos — PayPal ist selektiv und arbeitet nur mit Betreibern zusammen, deren Compliance-Standards passen.
Einzahlung läuft sofort, Auszahlung dauert 0 bis 24 Stunden nach Casino-Freigabe. Es fallen keine Gebühren für Nutzer an, solange in Euro abgerechnet wird. Mindesteinzahlung meist 10 Euro. Der Vorteil von PayPal liegt in der Markenbekanntheit und dem theoretischen Käuferschutz — wobei Casino-Transaktionen vom Käuferschutz meist ausgeschlossen sind.
Für wen: Nutzer, die PayPal aus anderen Kontexten (E-Commerce, Freunde-Überweisungen) ohnehin verwenden und bei einem der wenigen Casinos spielen, die es akzeptieren.
Skrill — der Casino-Klassiker
Skrill (früher Moneybookers) ist seit 2001 am Markt und gehört zur Paysafe Group. Die E-Wallet ist bei etwa 60 Prozent der GGL-Casinos akzeptiert — deutlich höher als PayPal. Skrill wurde explizit für Gaming und Wetten entwickelt, während PayPal eher E-Commerce-Fokus hat.
Einzahlung ins Casino ist sofort und gebührenfrei. Auszahlung vom Casino ins Skrill-Wallet dauert 0 bis 24 Stunden. Vom Wallet aufs Bankkonto: 5,50 Euro Flatrate (bei Beträgen über 100 Euro wirtschaftlich, bei kleineren Beträgen relativ teuer). Zusätzlich nimmt Skrill 3,99 Prozent Aufschlag bei Währungsumrechnungen.
Skrill 1-Tap erlaubt wiederkehrende Zahlungen mit einem Klick, ohne erneute Eingabe von Zugangsdaten — praktisch für Spieler, die regelmäßig im selben Casino einzahlen. Das VIP-Programm bietet Cashback auf Transaktionen, relevant ab höheren Umsätzen (mehrere Tausend Euro monatlich).
Für wen: Vielspieler, die auf schnelle Auszahlung Wert legen und bereit sind, 5,50 Euro pro Auszahlung zu zahlen.
Neteller — Zwilling von Skrill
Neteller gehört ebenfalls zur Paysafe Group, wurde 1999 gegründet und ist funktional fast identisch zu Skrill. Die Gebührenstruktur ähnelt sich: Einzahlung ins Casino gebührenfrei, Auszahlung vom Casino ins Neteller-Wallet 0 bis 24 Stunden, vom Wallet aufs Bankkonto 7,50 Euro. Währungsaufschlag liegt bei etwa 4 Prozent.
Neteller bietet die Net+ Prepaid Mastercard (2,50 Euro monatliche Gebühr) — eine physische Karte, die direkt auf das Neteller-Guthaben zugreift. Wer häufig mit Neteller arbeitet und das Guthaben für andere Zwecke nutzen will (online shoppen, Geld abheben), kann die Karte sinnvoll finden. Fürs reine Casino-Spielen bringt sie keinen Mehrwert gegenüber direkter Auszahlung aufs Bankkonto.
Historisch war Neteller stärker im Wettsektor verankert, Skrill im Casino-Bereich, aber die Unterschiede sind 2026 verwischt. Wer ein E-Wallet sucht, kann zwischen beiden frei wählen — die Entscheidung läuft auf persönliche Präferenz im Interface hinaus.
MuchBetter — die mobile Alternative
MuchBetter (gegründet 2017, UK) ist die mobile-first E-Wallet unter den Casino-Zahlungsmethoden. Die Bedienung läuft ausschließlich über die App (iOS/Android), kein Desktop-Interface. Einzahlung ins Casino per Touch ID oder Face ID, Auszahlung 0 bis 24 Stunden. Akzeptanz bei etwa 40 Prozent der GGL-Casinos, Tendenz steigend — vor allem neuere Anbieter binden MuchBetter schneller ein als Skrill/Neteller.
Gebühren: Einzahlung ins Wallet via Banküberweisung oder Debit-Karte gebührenfrei, Auszahlung aufs Bankkonto 2 Euro plus 2 Prozent. Bei kleineren Beträgen günstiger als Skrill (bei 100 Euro zahlt man 4 Euro statt 5,50), bei größeren Beträgen teurer (bei 500 Euro zahlt man 12 Euro statt 5,50).
Für wen: Spieler unter 35, die ausschließlich mobil spielen und ein modernes Interface schätzen. Weniger geeignet für Desktop-Spieler (App-Zwang umständlich) und für große Auszahlungen (Gebühren steigen prozentual).
Jeton, MiFinity und ecoPayz/Payz — die Außenseiter
Jeton (UK, gegründet 2015) liegt bei etwa 30 Prozent GGL-Akzeptanz. Gebühren: Einzahlung gebührenfrei, Auszahlung aufs Bankkonto 2 bis 3 Euro. Besonderheit: Jeton Cash, ein Prepaid-Voucher ähnlich Paysafecard. Für Spieler interessant, die sowohl Wallet- als auch Prepaid-Option wollen. Stärkere Verbreitung in osteuropäischen Casinos als in deutschen.
MiFinity (UK, 2015) liegt bei 25 Prozent GGL-Akzeptanz. Gebühren: 1,25 Euro plus 1,75 Prozent für Auszahlung aufs Bankkonto. Die MiFinity Prepaid Mastercard (1,50 Euro monatliche Gebühr) erlaubt ATM-Abhebungen vom Wallet-Guthaben. Multi-Währungs-Wallet (EUR, USD, GBP) reduziert Währungsaufschläge bei internationalen Casinos.
ecoPayz/Payz (UK, gegründet 2000, umbenannt 2022) liegt bei 30 Prozent Akzeptanz, abnehmend. Die Umbenennung von ecoPayz zu Payz 2026 sorgte für Verwirrung — viele Spieler wissen nicht, dass es dieselbe Firma ist. Gebühren: 3 bis 5 Euro Auszahlung aufs Bankkonto (je nach Account-Level). Funktional ähnlich Skrill/Neteller, aber kleinere Nutzerbasis.
Für wen: Spieler, bei denen Skrill/Neteller aus technischen Gründen nicht funktionieren (Account-Sperre, regionale Einschränkung), oder die Prepaid-Option (Jeton Cash) suchen.
AstroPay — international, in Deutschland Nische
AstroPay (UK, gegründet 2009) ist stark in Lateinamerika, in Europa Randerscheinung. Akzeptanz bei etwa 20 Prozent der GGL-Casinos, vor allem bei internationalen Betreibern mit deutscher Lizenz. Einzahlung via Prepaid-Card oder Wallet sofort, Auszahlung aufs Wallet 0 bis 24 Stunden, dann Bankauszahlung 1 bis 3 Tage. Gebühren variabel, oft 3 bis 5 Prozent Aufschlag bei Prepaid-Karten.
Für wen: Spieler ohne deutsches Bankkonto (z.B. im Ausland lebend), oder aus anderen Weltregionen stammend, wo AstroPay verbreiteter ist.
| E-Wallet | Einzahlung Gebühr | Auszahlung Gebühr | Auszahlungszeit | GGL-Akzeptanz | Besonderheit |
|---|---|---|---|---|---|
| PayPal | Keine | Keine | 0–24h | 10% | Rückkehr 2025 |
| Skrill | Keine | 5,50€ | 0–24h | 60% | 1-Tap, VIP-Cashback |
| Neteller | Keine | 7,50€ | 0–24h | 60% | Net+ Prepaid-Karte |
| MuchBetter | Keine | 2€ + 2% | 0–24h | 40% | Mobile-first, Touch ID |
| Jeton | Keine | 2–3€ | 0–24h | 30% | Jeton Cash Prepaid |
| MiFinity | Keine | 1,25€ + 1,75% | 0–24h | 25% | Prepaid-Karte, Multi-Währung |
| ecoPayz/Payz | Keine | 3–5€ | 0–24h | 30% | Umbenennung 2022 |
| AstroPay | Keine | 3–5% | 0–24h + 1–3d | 20% | Lateinamerika-Fokus |
Kann ich mit PayPal in GGL-lizenzierten Casinos einzahlen?
Ja, seit 2025 bei einzelnen GGL-Casinos wie Bet365 und DrückGlück. Die Akzeptanz liegt aber unter 10 Prozent — PayPal ist wählerisch und arbeitet nicht mit jedem lizenzierten Betreiber zusammen. Wer PayPal nutzen will, muss gezielt nach Casinos suchen, die es anbieten.
Welche Gebühren fallen bei E-Wallets wie Skrill und Neteller an?
Einzahlungen ins Casino sind gebührenfrei. Auszahlungen vom Wallet aufs Bankkonto kosten bei Skrill 5,50 Euro, bei Neteller 7,50 Euro, bei MuchBetter 2 Euro plus 2 Prozent. Währungsumrechnungen (z.B. USD-Casino mit EUR-Wallet) kosten zusätzlich 3 bis 4 Prozent Aufschlag auf EZB-Wechselkurse.
Online-Banking und Sofortüberweisung — direkt von der Bank
Online-Banking-Methoden verbinden das Casino direkt mit deinem Bankkonto — ohne Wallet-Registrierung, ohne hinterlegte Karte. Du loggst dich mit deinen Banking-Zugangsdaten ein, autorisierst die Zahlung, fertig. Einzahlung landet sofort im Casino. Auszahlung läuft auf dein Bankkonto zurück, dauert aber 0 bis 24 Stunden plus Bankbuchungszeit (gesamt 1–3 Tage).
Der größte Akteur in dieser Kategorie ist Trustly — schwedisches Fintech, das bei etwa 80 Prozent der GGL-Casinos akzeptiert wird. Trustly ist das technische Rückgrat von Pay N Play, einer Casino-Variante, bei der Registrierung, Einzahlung und KYC-Verifizierung in einem Schritt passieren.
Trustly — das Rückgrat von Pay N Play
Trustly (gegründet 2008, Schweden, börsennotiert 2021 an Nasdaq Stockholm) arbeitet mit über 6.300 Banken in 29 europäischen Ländern zusammen. Wenn du mit Trustly einzahlst, gibst du deine Online-Banking-Zugangsdaten in einem Trustly-Interface ein (nicht im Casino selbst). Trustly leitet die Zahlung an die Bank weiter, die Bank bucht sofort, das Geld landet innerhalb von Minuten im Casino.
Pay N Play geht einen Schritt weiter: Das Casino fragt bei der ersten Einzahlung keine Registrierung ab (kein Formular, kein Passwort, keine E-Mail). Stattdessen zieht Trustly die Identitätsdaten direkt aus deinen Banking-Informationen — Name, Adresse, Geburtsdatum stehen bei der Bank hinterlegt, und Trustly übermittelt sie ans Casino. Das Casino legt automatisch ein Konto an, führt KYC im Hintergrund durch (Banking-Daten = Identitätsnachweis) und speichert deine Bankverbindung für zukünftige Auszahlungen.
Auszahlung mit Trustly: 0 bis 24 Stunden vom Casino auf dein Bankkonto, direkt. Keine separate Wallet, kein Umweg. Trustly verspricht „sofortige Auszahlung“, aber die Casino-Bearbeitungszeit (24–72 Stunden bei den meisten GGL-Anbietern) gilt trotzdem — der Unterschied liegt nur im finalen Transfer, der tatsächlich Minuten dauert statt Tage wie bei klassischer Banküberweisung.
Gebühren: Keine für Nutzer. Trustly nimmt Gebühren vom Casino, nicht vom Spieler.
Für wen: Spieler, die keine separate Zahlungsmethode einrichten wollen, schnelle Auszahlung schätzen und Pay N Play-Casinos nutzen. Nicht geeignet für Spieler, die Wert auf Casino-Account-Kontrolle legen (bei Pay N Play gibt es kein Passwort, Login läuft via Trustly).
Klarna — vom E-Commerce ins Casino
Klarna (gegründet 2005, Stockholm, höchstbewertetes europäisches Fintech mit 46 Milliarden USD Bewertung 2021) ist bekannt für Buy Now, Pay Later (BNPL) im E-Commerce. Im Casino-Kontext funktioniert Klarna aber anders: BNPL ist für Glücksspiel ausgeschlossen (regulatorische Vorgabe), daher läuft die Casino-Zahlung als klassische Sofortüberweisung.
Einzahlung via Klarna: Du loggst dich mit deinen Banking-Daten in der Klarna-App oder im Browser-Interface ein, autorisierst die Zahlung, das Geld wird sofort von deinem Bankkonto abgebucht. Auszahlung direkt via Klarna ist nicht möglich — Rücküberweisung läuft als klassische Banküberweisung aufs hinterlegte Konto (3–7 Tage).
Klarna wird bei etwa 50 Prozent der GGL-Casinos akzeptiert, Tendenz steigend. Die starke Marke aus dem E-Commerce (über 150 Millionen Nutzer weltweit) hilft bei der Akzeptanz im Casino-Sektor, auch wenn die Funktionalität hier eingeschränkter ist als bei Shopping-Zahlungen.
Gebühren: Keine für Nutzer.
Für wen: Spieler, die Klarna aus E-Commerce-Kontext kennen und eine vertraute Marke bevorzugen.
Sofortüberweisung — der Klassiker im Ruhestand
Sofortüberweisung (gegründet 2005 in München, 2014 für 130 Millionen Euro von Klarna gekauft) war die erste deutsche Instant-Banking-Lösung. Das Prinzip: Banking-Zugangsdaten eingeben, Sofort leitet die Überweisung automatisiert an die Bank weiter, Casino erhält sofortige Zahlungsbestätigung.
2026 ist Sofortüberweisung weitgehend von Klarna absorbiert — die Marke existiert noch, aber technisch läuft alles über Klarna-Infrastruktur. Akzeptanz bei etwa 60 Prozent der GGL-Casinos, rückläufig. Auszahlung via Sofortüberweisung ist nicht möglich (nur Einzahlung), Rücküberweisung als klassische Banküberweisung.
Datenschutz-Kritik: Sofortüberweisung (und alle Instant-Banking-Methoden) benötigen Banking-Zugangsdaten — Konto-Login und PIN. Das widerspricht formal den AGB vieler Banken (Zugangsdaten nicht an Dritte weitergeben). In der Praxis dulden Banken es, aber rechtlich bleibt eine Grauzone. Wer sich unwohl fühlt, Banking-Daten einem Drittanbieter zu geben, wählt Trustly oder E-Wallets.
Giropay — das deutsche Auslaufmodell
Giropay (gegründet 2006 als Joint Venture deutscher Banken und Sparkassen, 2020 mit paydirekt fusioniert) war der Versuch, eine rein deutsche Instant-Banking-Lösung zu schaffen. Akzeptanz bei etwa 40 Prozent der GGL-Casinos, stark rückläufig — Trustly und Klarna haben Giropay den Rang abgelaufen.
Problem: Giropay funktioniert nur mit deutschen Banken, während Trustly 29 europäische Länder abdeckt. Für internationale Casinos mit deutscher Lizenz ist Trustly die attraktivere Integration. Giropay verliert 2026 Marktanteile und wird mittelfristig wohl verschwinden oder vollständig in eine andere Marke integriert.
Auszahlung via Giropay nicht möglich (nur Einzahlung).
Was bedeutet Pay N Play und bei welchen Zahlungsmethoden funktioniert es?
Pay N Play ist ein Casino-Modell, bei dem Registrierung, Einzahlung und KYC-Verifizierung in einem Schritt passieren. Technisch funktioniert es ausschließlich mit Trustly: Die Banking-Daten, die du bei der Einzahlung übermittelst, enthalten bereits Name, Adresse, Geburtsdatum (bei der Bank hinterlegt). Trustly gibt diese Daten ans Casino weiter, das Casino legt automatisch ein Konto an und führt KYC im Hintergrund durch. Kein Formular, kein Passwort, keine manuelle Verifizierung.
Banküberweisung und Lastschrift — die langsame Sicherheit
Klassische SEPA-Überweisung und SEPA-Lastschrift sind die ältesten Zahlungsmethoden im Online-Banking — kein Fintech, kein Drittanbieter, direkt Bank zu Bank. Der Vorteil: universell verfügbar, keine Gebühren (innerhalb Euroraum), maximale Sicherheit. Der Nachteil: langsam. Sehr langsam.
SEPA-Überweisung
SEPA (Single Euro Payments Area, eingeführt 2008, umfasst 36 Länder) ist der EU-Standard für Überweisungen. Einzahlung ins Casino dauert 1 bis 3 Werktage — du überweist manuell vom Bankkonto, das Casino schreibt das Geld gut, sobald es auf dem Casino-Konto eingeht. Auszahlung dauert 3 bis 7 Werktage: Casino gibt die Zahlung frei, Überweisung läuft, Bank bucht.
Akzeptanz bei etwa 90 Prozent der GGL-Casinos — als Fallback-Methode, wenn nichts anderes funktioniert. Gebühren innerhalb des SEPA-Raums: keine. Außerhalb SEPA (z.B. Schweiz, UK): Auslandsüberweisungsgebühren der Bank (5–15 Euro typisch).
Mindesteinzahlung oft 20 Euro (höher als bei anderen Methoden, weil der Verwaltungsaufwand fürs Casino größer ist).
Für wen: Spieler ohne E-Wallet, ohne Kreditkarte, ohne Trustly-kompatible Bank — oder Spieler, die bewusst auf Tempo verzichten und maximale Sicherheit (direkt Bank-zu-Bank) wollen.
SEPA-Lastschrift — warum Casinos sie meiden
SEPA-Lastschrift (seit 2009) funktioniert umgekehrt zur Überweisung: Das Casino zieht das Geld vom Bankkonto ab, nachdem der Spieler ein Lastschriftmandat erteilt hat. Einzahlung dauert 1 bis 2 Tage. Auszahlung via Lastschrift ist nicht möglich (nur Banküberweisung).
Das Problem aus Casino-Sicht: SEPA-Lastschriften können vom Kontoinhaber bis zu 8 Wochen nach Abbuchung ohne Angabe von Gründen zurückgebucht werden. Ein Spieler könnte einzahlen, spielen, verlieren und dann die Lastschrift zurückbuchen — das Casino bleibt auf dem Verlust sitzen. Deshalb akzeptieren nur noch etwa 20 Prozent der GGL-Casinos Lastschrift, Tendenz fallend.
Für wen: Kaum noch relevant. Wer Lastschrift nutzen will, findet nur noch wenige Anbieter, und die Rückbuchungsmöglichkeit ist rechtlich zweifelhaft im Casino-Kontext (Glücksspielvertrag vs. Lastschriftrecht).
Prepaid-Karten — anonym einzahlen, aber nicht auszahlen
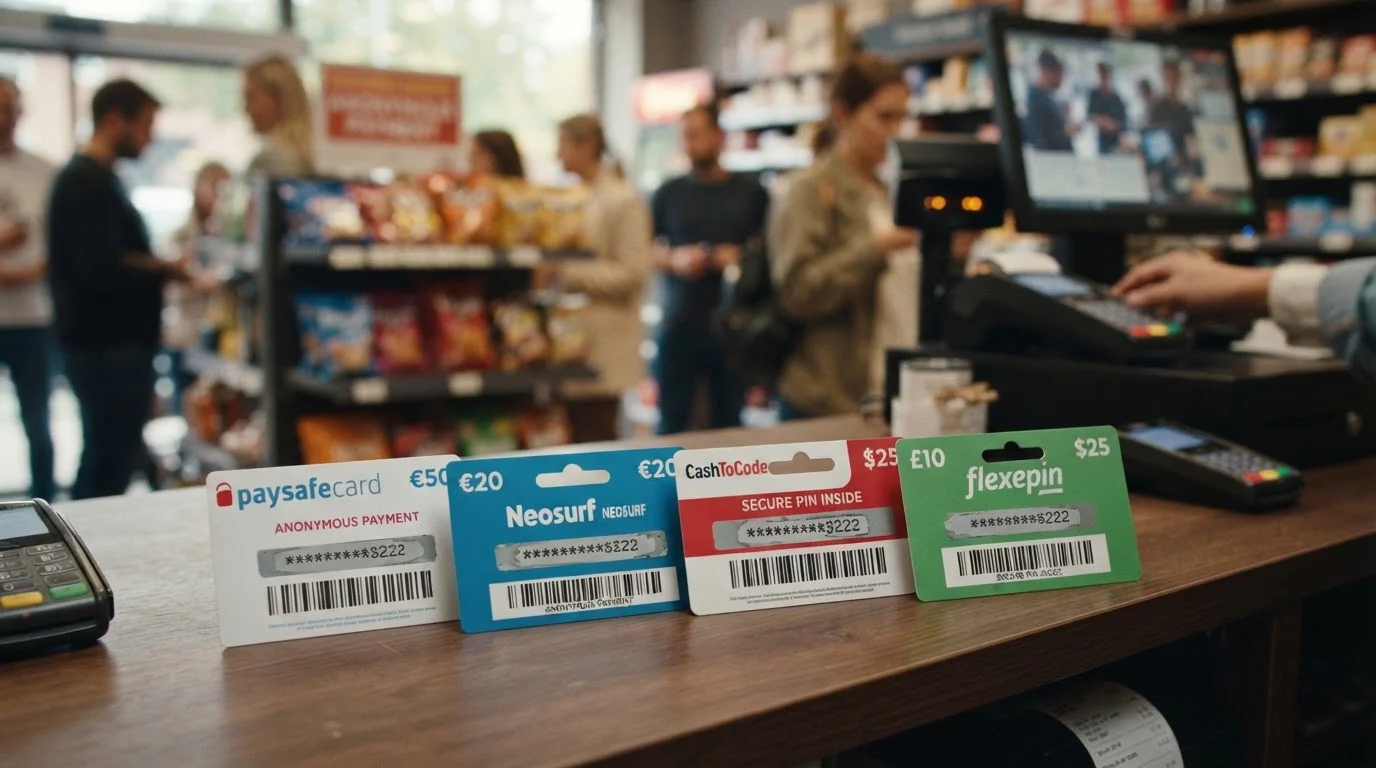
Prepaid-Karten sind die Lösung für Spieler ohne Bankkonto, für Spieler mit Datenschutzbedenken und für Spieler, die bewusst ein Einzahlungslimit setzen wollen (nur so viel ausgeben, wie auf der Karte ist). Das Prinzip: Du kaufst an einer Tankstelle, einem Kiosk oder online einen Voucher mit 16-stelligem PIN, gibst den Code im Casino ein, das Geld wird sofort gutgeschrieben.
Der Haken: Auszahlung via Prepaid ist nicht möglich. Technisch machbar wäre es, regulatorisch verboten — AML-Vorschriften (Anti-Money-Laundering) verlangen, dass Auszahlungen auf verifizierte Bankkonten oder registrierte E-Wallets laufen, nicht auf anonyme Voucher. Gewinnst du mit Paysafecard-Einzahlung, läuft die Auszahlung via Banküberweisung oder E-Wallet.
Paysafecard — die unangefochtene Nummer eins
Paysafecard (gegründet 2000 in Österreich, Teil der Paysafe Group, E-Geld-Lizenz FCA UK) ist die meistakzeptierte Zahlungsmethode bei GGL-Casinos — etwa 95 Prozent nehmen sie an. Erhältlich in Beträgen von 10, 25, 50, 100 Euro an über 650.000 Verkaufsstellen weltweit, in Deutschland an Tankstellen, Kiosken, Supermärkten, online bei autorisierten Resellern.
Einzahlung läuft sofort: 16-stelligen PIN eingeben, Guthaben wird gutgeschrieben. Auszahlung nicht möglich. Gebühren: 5 Prozent Rücktausch-Gebühr (max. 5 Euro), falls du einen ungenutzten Code zurückgeben willst. Inaktivitätsgebühr 3 Euro pro Monat, falls ein Code länger als 12 Monate ungenutzt bleibt.
Anonymität: Paysafecard selbst verlangt keine Registrierung für Beträge unter 100 Euro (danach my paysafecard-Account mit Verifizierung Pflicht). Das Casino verlangt KYC trotzdem vor der ersten Auszahlung — Anonymität gilt also nur für Einzahlung, nicht fürs Gesamterlebnis.
Für wen: Spieler ohne Bankkonto, Spieler mit starken Datenschutzbedenken bei der Einzahlung, Spieler, die bewusst ihr Einzahlungslimit durch Prepaid-Beträge begrenzen wollen (nur 50 Euro kaufen = max. 50 Euro einzahlen).
Warum kann ich mit Paysafecard nicht auszahlen?
AML-Vorschriften (Anti-Money-Laundering) verlangen, dass Casino-Auszahlungen auf verifizierte Zahlungsmethoden laufen — Bankkonto, registriertes E-Wallet. Prepaid-Voucher sind anonym (kein Name, keine Adresse), daher regulatorisch als Auszahlungsziel verboten. Das Casino muss nachweisen können, dass das Geld an die Person zurückgeht, die es eingezahlt hat.
Flexepin — die internationale Alternative
Flexepin (gegründet 2014, Australien) funktioniert ähnlich wie Paysafecard, ist aber in Deutschland deutlich weniger verbreitet. Akzeptanz bei unter 10 Prozent der GGL-Casinos. Erhältlich in verschiedenen Währungen (EUR, USD, GBP, AUD, CAD), Verkaufsstellen international verteilt, in Deutschland kaum präsent.
Für wen: Spieler außerhalb Deutschlands, die auf deutsche GGL-Casinos zugreifen (z.B. deutschsprachige Spieler in Österreich, Schweiz), oder Spieler, die bei den wenigen Casinos mit Flexepin-Akzeptanz spielen und keine Paysafecard finden.
CashtoCode — bar einzahlen, digital spielen
CashtoCode (gegründet 2015, Deutschland, Kooperation mit Paysafe Group) ist eine Bar-Einzahlungsmethode: Du generierst im Casino einen Code (Barcode), gehst zu einer Verkaufsstelle (ca. 11.000 in Deutschland — Tankstellen, Kioske), zahlst den Betrag bar ein, gehst zurück ins Casino und schaltest das Guthaben mit dem Code frei. Prozess dauert bis zu einer Stunde.
Akzeptanz bei etwa 25 Prozent der GGL-Casinos. Gebühren variabel, oft 3 bis 5 Euro pro Transaktion. Auszahlung nicht möglich.
Für wen: Spieler ohne Bankkonto und ohne Online-Zugang zu Prepaid-Karten, Spieler, die aus Prinzip bar zahlen wollen (maximale Anonymität bei Einzahlung, solange unter 100 Euro). Umständlicher als Paysafecard (zwei Schritte: Code generieren, dann zur Verkaufsstelle), aber möglich ohne vorherigen Online-Kauf.
Mobile Zahlungen — Apple Pay und Google Pay
Apple Pay und Google Pay sind mobile Zahlungssysteme, die eine hinterlegte Karte (Visa, Mastercard, manchmal PayPal) digital auf dem Smartphone verfügbar machen. Einzahlung per Face ID, Touch ID oder Fingerabdruck — keine manuelle Kartendateneingabe. Die Geschwindigkeit entspricht der hinterlegten Methode (Karte = 1–5 Tage Auszahlung), der Vorteil liegt in der Bequemlichkeit.
Apple Pay im Casino
Apple Pay (gestartet 2014, in Deutschland seit 2018) wird bei etwa 40 Prozent der GGL-Casinos akzeptiert, Tendenz steigend. Einzahlung läuft sofort via Face ID/Touch ID. Auszahlung auf die ursprünglich hinterlegte Karte (1–5 Tage, wie Kartenauszahlung). Gebühren: Keine von Apple Pay selbst, aber die Kartengebühren gelten (Auslandseinsatz bei Non-EUR-Casinos).
Sicherheit: Apple Pay nutzt Tokenisierung — das Casino sieht nicht die echte Kartennummer, sondern einen Einmal-Token. Sicherer als direkte Karteneingabe.
Für wen: iPhone/iPad-Nutzer, die mobil spielen und Kartenzahlung bevorzugen, aber Kartendaten nicht manuell eingeben wollen.
Google Pay im Casino
Google Pay (gestartet 2015, fusioniert 2018 aus Android Pay und Google Wallet) wird ebenfalls bei etwa 40 Prozent der GGL-Casinos akzeptiert. Funktional identisch zu Apple Pay, aber für Android-Geräte. Einzahlung via hinterlegter Karte oder PayPal (wo verfügbar), sofort. Auszahlung auf ursprüngliche Zahlungsquelle.
Gerätebasis breiter als Apple Pay (Android ca. 70 Prozent Marktanteil in Deutschland vs. iOS 30 Prozent), aber Casino-Akzeptanz ähnlich.
Handy-Rechnung — in Deutschland nicht verfügbar
Zahlung via Handy-Rechnung (Betrag wird auf Mobilfunk-Rechnung gesetzt) ist in manchen Ländern für Casinos verfügbar, in Deutschland nicht. Regulatorische Gründe: Glücksspiel-Zahlungen dürfen nicht via Telekom-Rechnung laufen (GlüStV 2021). Wer „Handy-Rechnung“ sucht, findet in Deutschland nur Apple Pay/Google Pay, nicht Handy-Rechnung.
Kryptowährungen — Bitcoin, Ethereum und die Grauzone
Krypto-Zahlungen sind die schnellste und (pseudo-)anonymste Methode im Casino-Kontext — aber nicht bei GGL-lizenzierten Casinos. Der Grund: KYC-Konflikt. Der Glücksspielstaatsvertrag verlangt vollständige Identitätsprüfung vor der ersten Auszahlung. Krypto-Wallets sind pseudonym (Wallet-Adresse statt Name), eine Identitätsprüfung ist technisch möglich (via KYC bei Krypto-Börsen), aber widerspricht dem Kernversprechen von Krypto (Dezentralität, keine Mittelsmänner). Daher akzeptieren GGL-Casinos keine Krypto.
Krypto-Casinos gibt es reichlich — mit Lizenzen aus Curaçao, Malta (MGA), Costa Rica. Sie sind nicht illegal für deutsche Spieler, aber in einer rechtlichen Grauzone: Kein deutscher Rechtsschutz, keine OASIS-Integration, keine Spielerschutzmaßnahmen nach deutschem Standard. Das Risiko liegt beim Spieler.
Bitcoin — der Pionier
Bitcoin (gestartet 2009, Marktkapitalisierung ca. 900 Milliarden USD Stand 2026) ist die meistakzeptierte Kryptowährung bei Offshore-Casinos. Einzahlung dauert 10 bis 60 Minuten (je nach Netzwerkauslastung und Anzahl der Block-Bestätigungen, die das Casino verlangt — meist 3 Bestätigungen). Auszahlung bei Krypto-Casinos 0 bis 2 Stunden (kein Banking-Mittelsmann, direkt Wallet zu Wallet).
Gebühren: Netzwerk-Gebühren (Mining-Fee) 0,50 bis 5 Euro je nach Auslastung. Keine Casino-Gebühren. Mindesteinzahlung oft 0,001 BTC (ca. 50 Euro bei Kurs 50.000 Euro/BTC, stark schwankend).
Steuerliche Warnung: Krypto-Gewinne sind in Deutschland steuerpflichtig. Gewinne über 600 Euro im Kalenderjahr unterliegen der Einkommensteuer (persönlicher Steuersatz), es sei denn die Krypto-Coins wurden länger als ein Jahr gehalten (dann steuerfrei). Casino-Gewinne werden sofort realisiert = keine Haltefrist = steuerpflichtig. Das Finanzamt sieht Krypto-Transaktionen nicht automatisch, aber Börsen (Coinbase, Binance, Kraken) melden bei Aufforderung.
Ethereum — schneller und smarter
Ethereum (gestartet 2015, Marktkapitalisierung ca. 300 Milliarden USD) ist die zweitgrößte Kryptowährung und bei Offshore-Casinos weit verbreitet. Einzahlung 1 bis 5 Minuten (schneller als Bitcoin). Auszahlung 0 bis 2 Stunden. Gebühren: 1 bis 20 Euro, stark schwankend (Ethereum-Netzwerk hat höhere Gebühren-Volatilität als Bitcoin; bei Spitzenzeiten teurer, bei ruhigen Zeiten günstiger).
Ethereum ist die Basis für Smart Contracts — manche Krypto-Casinos nutzen Ethereum-basierte Spiele mit Provably Fair-Mechanik (nachweisbar faire Zufallszahlen via Blockchain). Für den reinen Zahlungsverkehr ist Ethereum funktional ähnlich wie Bitcoin, nur schneller.
Tether (USDT) — wertstabil
Tether (gestartet 2014, Marktkapitalisierung ca. 110 Milliarden USD) ist ein Stablecoin: 1 USDT = 1 USD, durch Dollar-Reserven gedeckt (laut Tether Limited; Transparenz umstritten). Einzahlung 1 bis 10 Minuten je nach Blockchain (USDT läuft auf mehreren: Ethereum, Tron, Solana; Tron ist am schnellsten und günstigsten). Auszahlung 0 bis 2 Stunden.
Gebühren: Auf Tron 0,10 bis 1 Euro (sehr niedrig), auf Ethereum 1 bis 20 Euro (gleiche Volatilität wie ETH). Vorteil: Kein Kursschwankungsrisiko während des Spielens. Wer 100 USDT einzahlt, hat 100 USD Spielguthaben, keine Überraschungen durch Bitcoin-Kursrutsch während der Session.
Für wen: Krypto-Spieler, die Wertstabilität wollen (kein Spekulations-Exposure), aber schnelle Auszahlung und niedrige Gebühren schätzen.
Weitere Altcoins (Litecoin, Ripple, Cardano, Dogecoin, etc.)
Litecoin (2011): „Silber zu Gold“, schneller (2–5 Minuten), niedrigere Gebühren (0,01–1 Euro). Bei vielen Krypto-Casinos akzeptiert, aber geringere Verbreitung als BTC/ETH/USDT.
Ripple/XRP (2012): Banking-fokussierte Kryptowährung, Transaktionen in Sekunden, Gebühren unter 0,01 Euro. Bei einigen Krypto-Casinos verfügbar, aber rechtliche Unsicherheit (SEC-Klage in USA beeinflusst Akzeptanz).
Cardano, Dogecoin, Binance Coin, Bitcoin Cash, Solana, USDC: Nischen-Akzeptanz bei Krypto-Casinos. Für Enthusiasten interessant, für Mainstream-Spieler irrelevant (BTC/ETH/USDT reichen aus).
| Coin | Transaktionszeit | Gebühren | GGL-Status | Offshore-Akzeptanz | Besonderheit |
|---|---|---|---|---|---|
| Bitcoin | 10–60 Min. | 0,50–5€ | 0% | Hoch | Pionier, höchste Akzeptanz |
| Ethereum | 1–5 Min. | 1–20€ | 0% | Hoch | Smart Contracts, schnell |
| Tether (USDT) | 1–10 Min. | 0,10–20€ (je nach Chain) | 0% | Hoch | Stablecoin, wertstabil |
| Litecoin | 2–5 Min. | 0,01–1€ | 0% | Mittel | Schnell, günstig |
| Ripple (XRP) | Sekunden | <0,01€ | 0% | Niedrig | Sehr schnell, SEC-Unsicherheit |
| Altcoins (Cardano, Doge, etc.) | Variabel | Variabel | 0% | Niedrig | Nischen-Akzeptanz |
Sind Bitcoin-Zahlungen in deutschen Online Casinos legal?
Bei GGL-lizenzierten Casinos: nicht verfügbar (KYC-Konflikt mit Krypto-Pseudonymität). Bei Offshore-Casinos (Curaçao, Malta): verfügbar, aber rechtliche Grauzone. Für deutsche Spieler technisch nicht illegal, aber ohne deutschen Rechtsschutz, ohne OASIS-Integration, ohne GlüStV-Spielerschutz. Krypto-Gewinne sind steuerpflichtig (Einkommensteuer auf Gewinne über 600 Euro/Jahr, keine Haltefrist bei Casino-Gewinnen).
Geschwindigkeit, Limits und Gebühren — der Praxisvergleich
Alle Einzahlungen bei GGL-Casinos laufen „sofort“ — unter 5 Minuten, meist unter 1 Minute. Die Unterschiede liegen bei der Auszahlung, und zwar in zwei Schichten: Casino-Bearbeitungszeit (wie lange das Casino braucht, um die Auszahlung freizugeben) und Zahlungsdienstleister-Zeit (wie lange die Methode braucht, um das Geld zu übertragen).
Einzahlungsgeschwindigkeit — fast immer sofort
Kreditkarten, E-Wallets, Online-Banking, Prepaid, Mobile Zahlungen: alle sofort (unter 5 Minuten). Krypto: 10 bis 60 Minuten (Block-Bestätigungen). Banküberweisung: 1 bis 3 Tage (Ausnahme, wird kaum noch für Einzahlungen genutzt).
Auszahlungsgeschwindigkeit — wo die Unterschiede liegen
Casino-Bearbeitungszeit: Die meisten GGL-Casinos halten Auszahlungen 24 bis 72 Stunden zurück, unabhängig von der Zahlungsmethode. Gründe: KYC-Prüfung, Bonus-Bedingungen-Check, Cooling-off-Period (Spielerschutz — Spieler soll nochmal überlegen, ob er wirklich auszahlen will). Pay N Play-Casinos (Trustly) versprechen 0 bis 2 Stunden Bearbeitungszeit, aber auch dort kann es länger dauern.
Zahlungsdienstleister-Zeit nach Casino-Freigabe: E-Wallets wie Skrill, Neteller und MuchBetter übertragen in 0 bis 24 Stunden, Trustly in Minuten (die Casino-Bearbeitungszeit gilt trotzdem), Kreditkarten brauchen 1 bis 5 Tage, die klassische Banküberweisung 3 bis 7 Tage und Krypto bei Offshore-Anbietern 0 bis 2 Stunden.
Gesamt-Auszahlungsdauer in der Praxis: E-Wallets landen nach 1 bis 3 Tagen (24–72 Stunden Casino plus 0–24 Stunden Wallet), Trustly Pay N Play im besten Fall nach 0 bis 2 Tagen (2 Stunden Casino plus Minuten Transfer) und im schlechtesten Fall nach bis zu 72 Stunden plus Minuten. Kreditkarten brauchen 2 bis 7 Tage (24–72 Stunden Casino plus 1–5 Tage Karte), Banküberweisungen 4 bis 10 Tage und Krypto offshore 0 bis 3 Tage (0–72 Stunden Casino je nach Anbieter plus 0–2 Stunden Blockchain).
Der entscheidende Praxisunterschied: Viele Vergleichsseiten schreiben „sofortige Auszahlung“ und meinen damit nur die Zahlungsdienstleister-Zeit. In Wirklichkeit wartest du 1 bis 3 Tage, weil das Casino vorher 24 bis 72 Stunden hält. Trustly-Werbung („instant“) ist technisch korrekt, aber praktisch irreführend — die Casino-Bearbeitungszeit bleibt.
Gebühren — wer zahlt was?
Keine Gebühren (für Nutzer): Trustly, Klarna, Sofort, Giropay, Banküberweisung (SEPA), Kreditkarten (bei EUR-Casinos), Apple Pay, Google Pay (keine Gebühr von Apple/Google, aber Kartengebühren gelten).
Gebühren auf Auszahlung: Skrill 5,50€, Neteller 7,50€, MuchBetter 2€+2%, Jeton 2–3€, MiFinity 1,25€+1,75%, ecoPayz/Payz 3–5€.
Währungsaufschläge: E-Wallets nehmen 3–4% Aufschlag bei Währungsumrechnung (EUR-Wallet, USD-Casino oder umgekehrt). Kreditkarten: Bank nimmt 0–3% Auslandseinsatzgebühr bei Non-EUR-Casinos.
Prepaid-Gebühren: Paysafecard 5% Rücktausch (max. 5€), 3€/Monat Inaktivitätsgebühr nach 12 Monaten. CashtoCode 3–5€ pro Transaktion.
Krypto-Gebühren: Netzwerk-Gebühren variabel (Bitcoin 0,50–5€, Ethereum 1–20€, Tether auf Tron 0,10–1€).
Limits — OASIS und Casino-Grenzen
OASIS-Monatslimit: 1.000 Euro anbieterübergreifend bei allen GGL-Casinos. Trackst du in Echtzeit — wenn du bei Casino A 600 Euro eingezahlt hast, kannst du bei Casino B nur noch 400 Euro einzahlen (im selben Monat). Gilt für alle Zahlungsmethoden gleich.
Casino-eigene Limits kommen hinzu: Die Mindesteinzahlung liegt bei 5 bis 20 Euro (häufigster Wert 10 Euro), die Höchsteinzahlung pro Transaktion bei 1.000 bis 5.000 Euro (das OASIS-Limit greift trotzdem). Die Mindestauszahlung bewegt sich casino-abhängig zwischen 10 und 50 Euro, die Höchstauszahlung pro Transaktion zwischen 500 und 10.000 Euro und das monatliche Auszahlungsmaximum je nach VIP-Level zwischen 5.000 und 50.000 Euro.
| Methode | Einzahlung | Auszahlung real | Gebühren Nutzer | Min./Max. Einzahlung |
|---|---|---|---|---|
| Visa/Mastercard | Sofort | 2–7 Tage | 0–3% (Bank, Non-EUR) | 10€ / 5.000€ |
| PayPal | Sofort | 1–3 Tage | Keine | 10€ / 1.000€ |
| Skrill | Sofort | 1–3 Tage | 5,50€ Auszahlung | 10€ / 5.000€ |
| Neteller | Sofort | 1–3 Tage | 7,50€ Auszahlung | 10€ / 5.000€ |
| MuchBetter | Sofort | 1–3 Tage | 2€+2% Auszahlung | 10€ / 5.000€ |
| Trustly | Sofort | 0–2 Tage | Keine | 10€ / 5.000€ |
| Klarna | Sofort | 4–7 Tage (via Bank) | Keine | 10€ / 5.000€ |
| Banküberweisung | 1–3 Tage | 4–10 Tage | Keine (SEPA) | 20€ / 10.000€ |
| Paysafecard | Sofort | Nicht möglich | 5% Rücktausch | 10€ / 1.000€ |
| Apple/Google Pay | Sofort | 2–7 Tage (Karte) | Keine | 10€ / 5.000€ |
| Bitcoin (offshore) | 10–60 Min. | 0–3 Tage | 0,50–5€ Netzwerk | 50€ / unbegrenzt |
GGL-Lizenz, OASIS und Verifizierung — was deutsche Spieler wissen müssen
Wer bei einem GGL-lizenzierten Casino spielt, bewegt sich in einem stark regulierten Rahmen. Der Glücksspielstaatsvertrag 2021 bringt Spielerschutz, aber auch Einschränkungen, die sich direkt auf Zahlungsmethoden auswirken.
Was ist die GGL und warum ist sie wichtig?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) sitzt in Halle (Saale), gegründet 2023 als zentrale Aufsicht für den bundesweiten Online-Glücksspielmarkt. Zuständig für Erteilung und Überwachung von Lizenzen nach dem Glücksspielstaatsvertrag 2021 (GlüStV 2021). Stand 2026: 81 lizenzierte Online-Casinos auf der Whitelist der Behörde unter gluecksspiel-behoerde.de.
Warum wichtig für Zahlungsmethoden: Nur GGL-lizenzierte Casinos dürfen in Deutschland legal werben und Spieler akzeptieren. Offshore-Casinos (Curaçao, Malta ohne GGL-Lizenz) sind rechtliche Grauzone — technisch nicht illegal für Spieler, aber ohne deutschen Rechtsschutz. Zahlungsmethoden-Akzeptanz unterscheidet sich stark: GGL-Casinos keine Krypto, Offshore-Casinos oft primär Krypto.
OASIS — die 1000-Euro-Grenze
OASIS (Sperrdatei der Länder für Online-Glücksspiel) ist das zentrale System, das Einzahlungen anbieterübergreifend trackt. Jeder Spieler darf maximal 1.000 Euro pro Monat bei allen GGL-Casinos zusammen einzahlen. Das System läuft in Echtzeit — zahlt ein Spieler bei Casino A 600 Euro ein, wird das sofort an OASIS gemeldet, und bei Casino B kann er nur noch 400 Euro einzahlen.
Wie funktioniert es technisch: Jedes GGL-Casino ist an OASIS angebunden. Bei jeder Einzahlung schickt das Casino Name, Geburtsdatum und Einzahlungsbetrag an OASIS. OASIS antwortet innerhalb von Sekunden: Einzahlung erlaubt oder Limit überschritten, Einzahlung blockiert. Der Spieler sieht nur „Einzahlung blockiert“, ohne Details (Datenschutz).
Gilt für alle Zahlungsmethoden gleich: Kreditkarte, E-Wallet, Trustly, Paysafecard — egal. OASIS trackt den Gesamtbetrag, nicht die Methode.
Diskussion 2026: Anhebung auf 2.000 Euro oder individualisierte Limits (basierend auf Bonitätsprüfung) werden diskutiert, aber noch nicht umgesetzt. Kritik: 1.000 Euro/Monat sind für Freizeitspieler großzügig, für Problemspieler zu hoch, für High Roller zu niedrig.
KYC-Verifizierung — Pflicht vor der ersten Auszahlung
Know Your Customer (KYC) ist bei GGL-Casinos vor der ersten Auszahlung verpflichtend. Das Casino verlangt: Ausweiskopie (Personalausweis, Reisepass), Adressnachweis (Stromrechnung, Meldebescheinigung, max. 3 Monate alt), ggf. Einkommensnachweis bei größeren Auszahlungen.
Dauer: 1 bis 5 Tage, je nach Casino-Effizienz. Manche Spieler berichten von 24-Stunden-Verifizierung, andere warten eine Woche. Die Auszahlung wird erst freigegeben, nachdem KYC abgeschlossen ist.
Datenspeicherung: 10 Jahre (Geldwäschegesetz). Die Daten werden auch nach Account-Schließung gespeichert.
Pay N Play umgeht manuelle KYC: Trustly-basierte Pay N Play-Casinos ziehen Identitätsdaten direkt aus dem Banking-Login (Name, Adresse, Geburtsdatum bei der Bank hinterlegt). KYC läuft automatisiert im Hintergrund, keine manuelle Dokumentenprüfung. Aber: Daten werden trotzdem erfasst und gespeichert — ein wirklicher Verzicht auf KYC ist es nicht, technisch korrekt wäre automatisiertes KYC.
Pay N Play — KYC durch die Hintertür
Pay N Play ist kein Verzicht auf Verifizierung, sondern automatisierte Verifizierung via Banking-Daten. Trustly hat Zugriff auf deinen Namen, deine Adresse, dein Geburtsdatum (bei der Bank hinterlegt), und übermittelt diese Daten ans Casino. Das Casino führt KYC im Hintergrund durch, ohne dass du Dokumente hochladen musst.
Vorteil: Schneller Start, keine manuelle Dokumentenprüfung. Nachteil: Banking-Daten gehen an Trustly und ans Casino (Datenschutz-Bedenken für manche Spieler).
Was ist das OASIS-System und wie beeinflusst es meine Einzahlungen?
OASIS ist die zentrale Sperrdatei, die deine Einzahlungen anbieterübergreifend bei allen GGL-Casinos trackt. Du darfst maximal 1.000 Euro pro Monat einzahlen, gerechnet vom ersten Tag des Monats. Überschreitest du das Limit, wird die Einzahlung blockiert, egal bei welchem Casino und egal mit welcher Zahlungsmethode.
Muss ich für jede Auszahlung eine KYC-Verifizierung durchlaufen?
Nein, nur einmal pro Casino. Nach der ersten erfolgreichen Verifizierung speichert das Casino deine Daten und prüft bei zukünftigen Auszahlungen nur noch, ob sich etwas geändert hat (z.B. neue Zahlungsmethode, neue Adresse). Bei einem neuen Casino musst du erneut verifizieren.
Casinos ohne Limits — die Offshore-Alternative
Für Spieler, denen 1.000 Euro Monatslimit zu wenig ist, oder die keine KYC-Verifizierung durchlaufen wollen, gibt es Offshore-Casinos — lizenziert in Curaçao, Malta (MGA, aber ohne GGL-Zulassung in Deutschland), Costa Rica, Zypern. Sie werben mit fehlenden Limits, ohne OASIS, mit sofortiger Auszahlung und Krypto-Zahlungen.
Was sind Casinos ohne GGL-Lizenz?
Offshore-Casinos haben keine deutsche Lizenz, aber oft eine internationale Lizenz (z.B. Curaçao eGaming, Malta Gaming Authority). Sie dürfen in Deutschland nicht aktiv werben, aber deutsche Spieler können sich registrieren. Der rechtliche Status ist Grauzone: Für Spieler technisch nicht illegal (keine Strafbarkeit), aber das Casino operiert ohne deutsche Erlaubnis. Bei Streitigkeiten (verweigerte Auszahlung, Account-Sperrung) hast du keinen deutschen Rechtsschutz — du müsstest vor Gericht in Curaçao oder Malta klagen (praktisch unmöglich).
Zahlungsmethoden bei Offshore-Casinos
Krypto-First: Bitcoin, Ethereum, Tether, Litecoin, weitere Altcoins. Schnelle Auszahlung (0–2 Stunden), keine OASIS-Integration, pseudo-anonym.
E-Wallets: Skrill, Neteller, MuchBetter funktionieren oft auch bei Offshore-Casinos (die Anbieter prüfen Casino-Lizenzen nicht streng).
Kreditkarten: Manche Banken blockieren Zahlungen an Offshore-Casinos (je nach Bank unterschiedlich).
Trustly, Klarna, deutsche Banking-Methoden: Meist nicht verfügbar (Trustly arbeitet primär mit lizenzierten Anbietern).
Das Risiko — rechtlich und praktisch
Rechtlich: Kein deutscher Rechtsschutz. Casino kann Account sperren, Auszahlung verweigern — du hast keine realistische Möglichkeit, dagegen vorzugehen.
Praktisch: Manche Offshore-Casinos sind seriös (z.B. große Curaçao-Betreiber mit jahrelanger Historie), andere sind Scam. Due Diligence liegt beim Spieler.
Steuern: Gewinne aus Offshore-Casinos sind in Deutschland steuerpflichtig (Einkommensteuer), anders als Gewinne aus GGL-Casinos (Glücksspielgewinn = steuerfrei in Deutschland, solange das Casino in Deutschland lizenziert ist oder EU-Lizenz hat). Bei Offshore-Casinos: steuerpflichtiger sonstiger Gewinn.
OASIS-Umgehung: Wer bei Offshore-Casinos spielt, umgeht das 1.000-Euro-Limit. Das ist technisch möglich, aber bedeutet Verzicht auf deutschen Spielerschutz.
Welche Zahlungsmethode für wen? — Entscheidungshilfe
Nach 25 Zahlungsmethoden und vier Vergleichstabellen bleibt die Frage: Welche nehme ich? Die Antwort hängt von deinen Prioritäten ab.
Für Schnellspieler — E-Wallets und Trustly
Priorität: Schnellste Auszahlung. Empfehlung: Skrill, Neteller, MuchBetter (1–3 Tage gesamt) oder Trustly bei Pay N Play-Casinos (0–2 Tage im besten Fall). Kostenpunkt: 5,50–7,50€ pro Auszahlung bei Skrill/Neteller, 2€+2% bei MuchBetter, keine Gebühr bei Trustly. Für wen es sich lohnt: Spieler, die mehrmals pro Monat auszahlen und bereit sind, für Geschwindigkeit zu zahlen.
Für Datenschutz-Bewusste — Prepaid-Karten
Priorität: Keine Bankdaten ans Casino geben. Empfehlung: Paysafecard (95% Akzeptanz, anonym bis 100€). Auszahlung läuft dann via Banküberweisung (da Prepaid-Auszahlung unmöglich), aber Einzahlung bleibt anonym. Kostenpunkt: 5% Rücktauschgebühr bei Paysafecard, falls Code ungenutzt bleibt. Für wen es sich lohnt: Spieler ohne Bankkonto, Spieler mit starken Datenschutzbedenken, Spieler, die bewusst Einzahlungslimit via Prepaid-Beträge setzen wollen.
Für Traditionelle — Kreditkarte und Banküberweisung
Priorität: Keine neue Zahlungsmethode einrichten, vorhandene Mittel nutzen. Empfehlung: Visa/Mastercard (70% Akzeptanz, sofortige Einzahlung) oder SEPA-Überweisung (90% Akzeptanz, langsam aber universell). Kostenpunkt: Keine bei EUR-Casinos (Karte) bzw. SEPA-Überweisung. 0–3% Auslandseinsatz bei Non-EUR-Casinos (Karte). Für wen es sich lohnt: Gelegenheitsspieler, die mit 2–7 Tagen Auszahlungsdauer leben können und keine E-Wallet einrichten wollen.
Für Technikaffine — Kryptowährungen (offshore)
Priorität: Schnellste Auszahlung ohne KYC, pseudo-anonym. Empfehlung: Bitcoin, Ethereum, Tether (USDT auf Tron für niedrige Gebühren) bei Offshore-Casinos. Kostenpunkt: Netzwerk-Gebühren 0,10–20€ je nach Coin und Auslastung. Steuerpflicht auf Gewinne (Einkommensteuer). Für wen es sich lohnt: Krypto-Besitzer, die Offshore-Risiko akzeptieren, keine OASIS-Integration brauchen und mit rechtlicher Grauzone leben können.
Für Mobile-Only — Apple Pay und Google Pay
Priorität: Mobiles Spielen, keine manuelle Kartendateneingabe. Empfehlung: Apple Pay (iOS) oder Google Pay (Android), wo akzeptiert (40% der GGL-Casinos). Kostenpunkt: Keine zusätzliche Gebühr von Apple/Google, aber Kartengebühren gelten (0–3% bei Non-EUR). Für wen es sich lohnt: Smartphone-Spieler, die Kartenzahlung bevorzugen, aber Bequemlichkeit via Touch ID/Face ID schätzen.
Mindesteinzahlung — 1€, 5€, 10€ oder mehr?
Mindesteinzahlungen variieren je nach Casino und Zahlungsmethode. Typische Werte: 5€, 10€, 20€. Bei Banküberweisungen oft 20€ (höherer Verwaltungsaufwand fürs Casino). Bei E-Wallets und Kreditkarten meist 10€. Paysafecard: 10€ (kleinster Voucher-Betrag).
Casinos ohne Mindesteinzahlung (technisch 0€ oder 1€ Minimum) existieren, sind aber selten bei GGL-Casinos — Grund: Verwaltungskosten übersteigen den Einzahlungsbetrag. Suche nach einem Casino mit 1€ Mindesteinzahlung führt meist zu Offshore-Anbietern.
OASIS-Limit (1.000€/Monat) ist das eigentliche Limit, nicht die Casino-Mindesteinzahlung. Ein Spieler kann theoretisch 100 mal 10€ einzahlen (= 1.000€), solange er unter dem Monatslimit bleibt.
Seltene und regionale Methoden
FunID, Wero, Okto: Neue oder regionale Zahlungsmethoden mit geringer Verbreitung bei GGL-Casinos. FunID (biometrische Identifikation via Selfie) bei unter 10% der Casinos. Wero (europäisches Instant-Payment-System, gestartet Juli 2024) in Testphase bei einzelnen Casinos. Okto (digitales Wallet) kaum verbreitet in Deutschland.
Postfinance, Twint: Schweizer Zahlungsmethoden, in Deutschland nicht verfügbar. Relevant für deutschsprachige Spieler in der Schweiz, die auf deutsche GGL-Casinos zugreifen (technisch möglich, aber GGL-Casinos richten sich primär an deutsche Wohnsitze).
Revolut: Britische Neobank mit Debit-Karte. Funktioniert wie normale Kreditkarte bei Casinos, keine separate Casino-Integration nötig. Akzeptanz: wie Visa/Mastercard (70%), da Revolut Visa-Karten ausgibt.
Aplauz: Deutsche Fintech-Lösung, bei unter 5% der GGL-Casinos akzeptiert. Zu nischig für eine Empfehlung.
Rechnung: Im Casino-Kontext nicht möglich. Kauf auf Rechnung (Ware erhalten, später zahlen) widerspricht dem Glücksspiel-Prinzip (Einsatz vor Ergebnis). Eine Zahlungsmethode Rechnung gibt es bei Casinos nicht.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online»